Quý III/2026 là quý chững lại rõ nhất của thị trường căn hộ Quốc lộ 13 sau gần hai năm tăng nóng. Nguồn cung mới vẫn ra đều, chủ yếu từ các dự án cao cấp ở Lái Thiêu, Bình Hòa và Thuận Giao. Tuy nhiên sức mua toàn vùng giảm mạnh do lãi vay neo cao, và giá thứ cấp bắt đầu điều chỉnh. Bài viết tổng hợp số liệu từ DKRA, CBRE, Cushman & Wakefield và Batdongsan.com.vn, rồi đặt vào bối cảnh trục căn hộ Quốc lộ 13 để rút ra những gì người mua nên chú ý.
Lưu ý phương pháp: Các đơn vị nghiên cứu công bố số liệu theo TP.HCM sau sáp nhập hoặc theo “Bình Dương cũ”, không tách riêng trục QL13. Vì vậy các nhận định riêng cho QL13 trong bài là suy luận dựa trên số liệu khu vực và diễn biến tại từng dự án, không phải thống kê chính thức.
Số liệu vĩ mô: sức mua giảm 66%, giá thứ cấp giảm 4–7%
Báo cáo quý III/2026 của DKRA Consulting (công bố 12/10/2026, được VTC News, Báo Đấu thầu, Tiền Phong đưa tin) là dữ liệu mới nhất cho TP.HCM và vùng phụ cận:
| Chỉ tiêu căn hộ | Quý III/2026 | So với quý II/2026 |
|---|---|---|
| Nguồn cung sơ cấp | Khoảng 13.215 căn | Giảm 31% |
| Nguồn cung mới | Hơn 4.000 căn | Giảm mạnh; nhiều dự án dời lịch sang cuối năm |
| Lượng tiêu thụ | Khoảng 3.471 căn | Giảm 66% |
| Tỷ trọng TP.HCM trong nguồn cung sơ cấp | Khoảng 94% | — |
| Giá thứ cấp | Giảm phổ biến 4–7% | Chủ yếu ở các giao dịch người bán chịu áp lực tài chính |
So với quý trước, sự thay đổi rất rõ. Theo DKRA, quý II/2026 có khoảng 19.278 căn sơ cấp, giá sơ cấp gần như đi ngang và giá thứ cấp giảm 2–6%. CBRE ghi nhận quý II/2026 vẫn khá tích cực: tỷ lệ hấp thụ bình quân toàn TP.HCM khoảng 90%, nguồn cung mới hấp thụ 73%, giá sơ cấp bình quân 76 triệu đồng/m² thông thủy (tăng 8% so với quý trước, 16% so với cùng kỳ). Giá thứ cấp bình quân khoảng 62 triệu đồng/m².
Như vậy, với thị trường căn hộ Quốc lộ 13 và toàn vùng, bước ngoặt rơi vào quý III. Nguồn cung chưa giảm sâu nhưng người mua đứng ngoài.
Nguồn cung thị trường căn hộ Quốc lộ 13: Bình Dương cũ vẫn là “kho hàng” chính
Trục QL13 đoạn Thuận An là nơi tập trung nguồn cung của Bình Dương cũ, khu vực đang gánh phần lớn nguồn cung căn hộ mới của TP.HCM:
- CBRE: năm 2025, Bình Dương cũ có khoảng 17.300 căn mở bán mới, 80% ở Dĩ An và Thuận An. Trong quý II/2026, khu vực này chiếm gần 80% nguồn cung mới toàn thành phố, 95% trong số đó là phân khúc cao cấp.
- Cushman & Wakefield: quý I/2026, Bình Dương cũ có 6.430 căn mới, tập trung tại Thuận An và Dĩ An, tỷ lệ hấp thụ khoảng 76,6%.
- DKRA đã dự báo nguồn cung mới quý III/2026 tập trung phần lớn ở Bình Dương cũ, và quý IV/2026 sẽ tập trung ở khu Đông, khu Nam TP.HCM cùng khu vực Bình Dương trước đây.
Diễn biến tại các dự án trên trục QL13 trong quý III/2026
- SkySOLIS (SkyWorld): khởi công và ra mắt cuối tháng 7/2026 tại 88/10 Đại lộ Bình Dương, quy mô 1.101 sản phẩm.
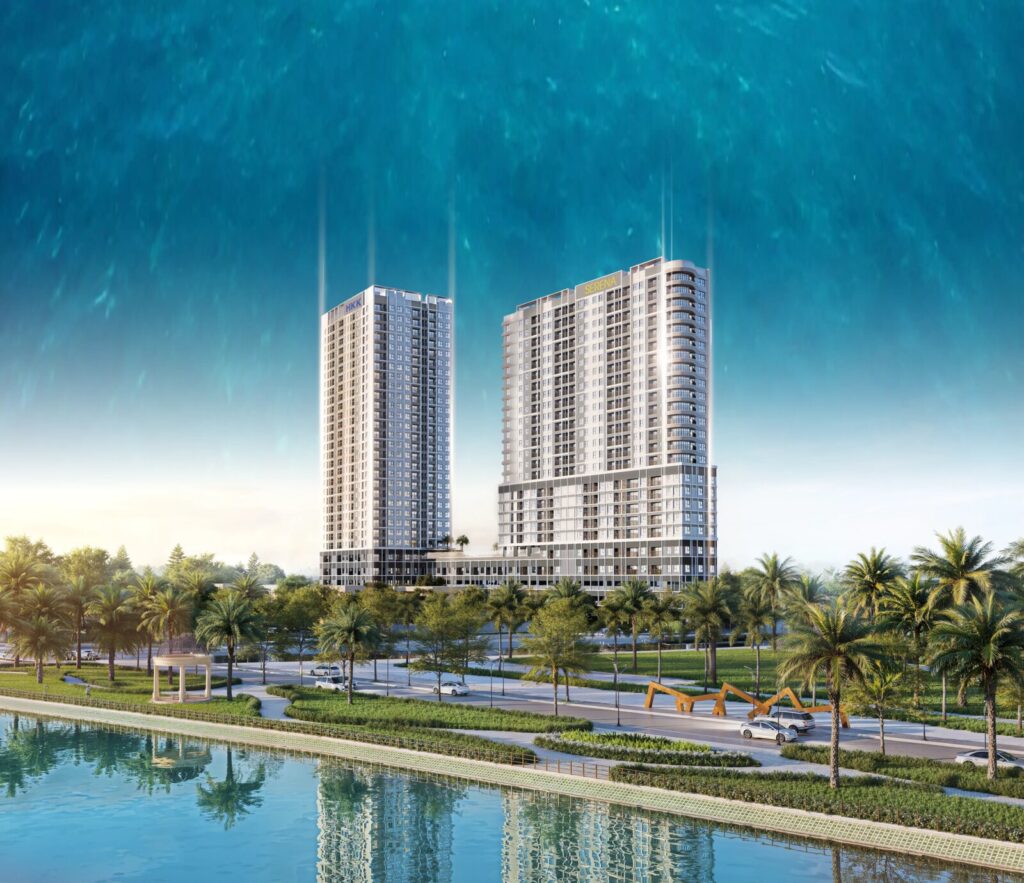
- Serena Riverside (Đạt Phước): khởi công 13/9/2026. Giá dự kiến khởi điểm khoảng 56,3 triệu đồng/m² cho căn hộ (Tạp chí Kinh tế Tài chính, 14/9/2026).
- The Emerald River Park (Lê Phong): khởi công cuối tháng 5/2026, tiếp tục thi công và nhận booking trong quý III.
- Norton Park (Gamuda Land): chính thức kick-off mở bán ngày 08/10/2026. Đây là nguồn cung đáng chú ý nhất cuối năm ở Thuận Giao.
Có thể thấy chủ đầu tư vẫn khởi công và ra hàng, nhưng chọn cách giới thiệu từng phần, nhận booking và kéo dài thời gian bán thay vì mở bán ồ ạt. Điều này khớp với nhận định của DKRA rằng nhiều đơn vị dời lịch mở bán sang cuối năm.
Giá bán: sơ cấp neo cao, thứ cấp bắt đầu “mềm”
Thị trường sơ cấp
Giá sơ cấp của các dự án mới trên trục QL13 đoạn Thuận An phổ biến khoảng 50–60 triệu đồng/m² (tổng hợp từ giá công bố và giá dự kiến 2025–2026, ví dụ Serena Riverside khoảng 56 triệu/m², Khải Hoàn Imperial dự kiến khoảng 50 triệu/m², A&T Saigon Riverside từ 52 triệu/m²). Chủ đầu tư ít giảm giá niêm yết, mà điều chỉnh qua chiết khấu thanh toán nhanh, giãn tiến độ (thanh toán 10–30% đến khi nhận nhà), ân hạn gốc và hỗ trợ lãi suất.
Thị trường thứ cấp
Theo Batdongsan.com.vn (dữ liệu đến 8/2026), giá rao căn hộ Thuận An dao động 25–67 triệu đồng/m², tăng khoảng 10% so với 12 tháng trước. Nhưng DKRA ghi nhận giá giao dịch thứ cấp quý III giảm 4–7%. Hai số liệu không mâu thuẫn: giá rao phản ánh kỳ vọng người bán, còn giá chốt phản ánh áp lực thực tế của người đang gánh lãi vay.
Một ví dụ trên trục: The Emerald 68 từng được báo chí ghi nhận giao dịch 60–62 triệu đồng/m² (4/2025). Tin rao tháng 10/2026 tính ra khoảng 52–59 triệu đồng/m² tùy loại căn. Đây chỉ là giá chào bán, nhưng cho thấy biên lợi nhuận kỳ vọng đã thu hẹp.
Xem bảng giá chi tiết từng dự án tại bài bảng giá căn hộ QL13.
Thanh khoản thị trường căn hộ Quốc lộ 13: vì sao người mua đứng ngoài?
- Lãi vay cao: Theo DXS-FERI (CafeF dẫn, 8/2026), lãi vay mua nhà phổ biến 12–14%/năm, một số khoản thả nổi lên 15–16%/năm. One Mount Group ghi lãi thả nổi 11–14%/năm. Khảo sát của Batdongsan.com.vn cho thấy người mua chỉ chấp nhận vay dưới khoảng 9%/năm.
- Giá đã tăng trước: Mặt bằng sơ cấp Thuận An đã lên 50–60 triệu đồng/m², tức một căn 2 phòng ngủ 65–70 m² thường từ 3,3–4 tỷ đồng. Mức này vượt khả năng của nhiều người mua ở thực có thu nhập trung bình.
- Tâm lý chờ: Người mua chờ chính sách bán hàng tốt hơn khi chủ đầu tư cần dòng tiền cuối năm, hoặc chờ lãi suất hạ.
Ngược lại, các dự án đã bàn giao, giá vừa phải như Opal Skyline hay The Rivana vẫn có giao dịch đều ở nhóm người mua ở thực và người thuê chuyển sang mua, nhờ tổng giá thấp hơn và không phải chờ.
Hạ tầng trong quý: tiến triển nhưng chưa đến đích
- Mở rộng QL13 đoạn cầu Bình Triệu – cầu Vĩnh Bình: Cuối 8/2026, UBND TP.HCM phê duyệt liên danh CII – CII PPP – IMIC làm nhà đầu tư dự án BOT gần 21.000 tỷ đồng. Dự án mở rộng lên 60 m, 10 làn, có cầu cạn 3,2 km, kế hoạch hoàn thành cuối 2028. Khởi công được nêu ở các mốc từ cuối 2026 đến khoảng tháng 1/2027.
- QL13 đoạn Bình Dương cũ (6 lên 8 làn, khoảng 15 km): mục tiêu khai thác trong quý III/2026, đang ở giai đoạn thi công nước rút theo báo chí tháng 6/2026.
- Vành đai 3: đầu tháng 7/2026, toàn dự án đạt khoảng 78%, đoạn qua Bình Dương cũ khoảng 64,3%. Mốc thông xe toàn tuyến 30/6/2026 đã lỡ.
Thông tin hạ tầng giúp giữ giá sơ cấp nhưng chưa đủ kích hoạt sức mua trong ngắn hạn. Theo dõi cập nhật tại chuyên mục hạ tầng.
Triển vọng thị trường căn hộ Quốc lộ 13 quý IV/2026
DKRA dự báo quý IV/2026 có khoảng 7.000–10.000 căn mới toàn vùng, trong đó Bình Dương cũ vẫn là một trong ba khu vực trọng tâm. Sức cầu cải thiện nhưng không tăng đột biến. Trên trục QL13, nguồn cung đáng chú ý gồm Norton Park, các đợt tiếp theo của Lê Phong (The Emerald Boulevard, The Emerald River Park) và Monrei Saigon (nếu công bố giá chính thức).
- Người mua ở thực: đây là lúc có quyền thương lượng tốt hơn. Hãy so sánh chiết khấu thực nhận giữa các dự án thay vì chỉ nhìn giá niêm yết.
- Người mua đầu tư: tránh đòn bẩy cao. Với lãi vay 12–14%/năm và lợi suất cho thuê vài phần trăm, dòng tiền gần như chắc chắn âm nếu vay nhiều.
- Thứ cấp: theo dõi các căn chuyển nhượng hợp đồng của người mua 2025 đang chịu áp lực lãi vay. Giá có thể tốt hơn sơ cấp, nhưng cần kiểm tra kỹ thủ tục chuyển nhượng.
Tham khảo danh sách đầy đủ tại bài tổng hợp dự án căn hộ QL13 và các bài khác trong chuyên mục phân tích thị trường.
Câu hỏi thường gặp
Thị trường căn hộ Quốc lộ 13 quý III/2026 có giảm giá không?
Giá sơ cấp niêm yết gần như không giảm, nhưng ưu đãi tăng lên. Giá thứ cấp toàn vùng giảm phổ biến 4–7% theo DKRA, chủ yếu ở các giao dịch người bán bị áp lực tài chính.
Vì sao số liệu giá rao và giá giao dịch khác nhau?
Giá rao (như trên Batdongsan.com.vn) là kỳ vọng người bán. Giá giao dịch là mức thực chốt. Trong giai đoạn thanh khoản thấp, khoảng cách hai con số thường mở rộng.
Quý IV/2026 có nên mua không?
Với người mua ở thực có tài chính chủ động, quý IV thường có chính sách bán hàng cạnh tranh. Với người dùng đòn bẩy cao, nên chờ tín hiệu lãi suất. Đây là nhận định tham khảo, không phải khuyến nghị đầu tư.
Nguồn số liệu trong bài lấy ở đâu?
Từ báo cáo DKRA (quý II, III/2026), CBRE (quý II/2026 và năm 2025), Cushman & Wakefield (quý I/2026), Batdongsan.com.vn và báo chí chính thống. Bài không dùng số liệu nội bộ chưa công bố.