Ân hạn nợ gốc mua căn hộ nghĩa là trong một khoảng thời gian bạn chỉ trả lãi (hoặc không trả gì nếu được hỗ trợ lãi suất), còn tiền gốc được dời lại – không phải được miễn. Kết hợp với hỗ trợ lãi suất 0% từ chủ đầu tư, đây là chính sách giúp giảm áp lực những năm đầu, nhưng cũng dồn gánh nặng về sau. Bài viết phân tích cách hai chính sách này vận hành, chi phí thật và những điều khoản cần đọc kỹ khi mua căn hộ Quốc lộ 13.
Các ví dụ tính toán dùng lãi suất giả định tại thời điểm biên soạn (10/2026). Chính sách bán hàng được dẫn là thông tin đã công bố của chủ đầu tư hoặc đơn vị phân phối và có thể đã thay đổi.
Hỗ trợ lãi suất 0% và ân hạn nợ gốc khác nhau thế nào?
| Tiêu chí | Hỗ trợ lãi suất (HTLS) | Ân hạn nợ gốc |
|---|---|---|
| Ai trả lãi? | Chủ đầu tư trả thay cho ngân hàng trong thời gian hỗ trợ | Người vay vẫn trả lãi (trừ khi đang được HTLS) |
| Gốc có giảm không? | Tùy; thường cũng đi kèm ân hạn gốc | Không, gốc giữ nguyên trong thời gian ân hạn |
| Bản chất | Một dạng chiết khấu trả chậm | Dời lịch trả gốc, không giảm nợ |
| Rủi ro chính | Chủ đầu tư ngừng hỗ trợ; giá bán đã “gánh” chi phí hỗ trợ | Khoản trả tăng mạnh khi hết ân hạn |
Điểm mấu chốt cần nhớ: hợp đồng tín dụng đứng tên bạn. Dù chủ đầu tư cam kết trả lãi thay, nghĩa vụ trả nợ với ngân hàng vẫn thuộc về người vay. Nếu chủ đầu tư chậm hoặc ngừng hỗ trợ, ngân hàng sẽ yêu cầu bạn trả.
Chính sách thực tế trên thị trường căn hộ QL13
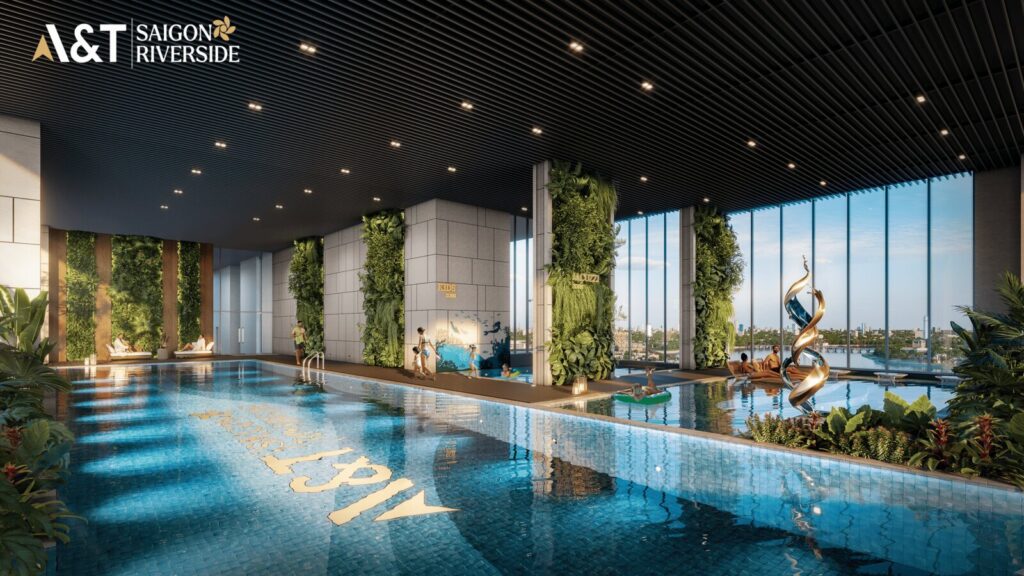
Hầu hết các dự án đang mở bán dọc trục QL13 đều có phương án vay kèm hỗ trợ lãi suất và ân hạn gốc. Ví dụ, theo công bố của chủ đầu tư A&T Saigon Riverside: thanh toán 10% để ký hợp đồng mua bán, hỗ trợ lãi suất 24 tháng (hoặc đến khi nhận nhà), ân hạn nợ gốc 24–60 tháng; khách hàng không dùng hỗ trợ lãi suất được chiết khấu tới 6%. Một số dự án khác được giới thiệu với hỗ trợ lãi suất 0% đến khi bàn giao và thêm 12 tháng, hoặc ân hạn gốc đến 36 tháng.
Chi tiết chính sách của từng dự án nên đối chiếu trực tiếp với văn bản chính thức; bạn có thể xem thêm phần đánh giá tại có nên mua căn hộ A&T Saigon Riverside.
Chi phí thật của ân hạn nợ gốc mua căn hộ
Ví dụ giả định: vay 2 tỷ đồng, kỳ hạn 20 năm (240 tháng), lãi suất thả nổi 10%/năm, trả gốc đều.
| Chỉ tiêu | Không ân hạn | Ân hạn gốc 36 tháng |
|---|---|---|
| Gốc phải trả mỗi tháng | khoảng 8,33 triệu (240 tháng) | khoảng 9,80 triệu (dồn vào 204 tháng còn lại) |
| Khoản trả tháng thứ 37 | khoảng 22,5 triệu | khoảng 26,5 triệu |
| Lãi mỗi tháng trong thời gian ân hạn | – | khoảng 16,7 triệu (nếu không còn HTLS) |
| Tổng lãi phát sinh cả kỳ hạn | khoảng 2,01 tỷ | khoảng 2,31 tỷ |
Ân hạn gốc 3 năm làm tổng lãi phát sinh tăng khoảng 300 triệu đồng vì dư nợ không giảm trong 3 năm đó. Nếu một phần thời gian ân hạn trùng với thời gian chủ đầu tư hỗ trợ lãi suất, phần lãi đó do chủ đầu tư trả; phần còn lại là chi phí của bạn. Đồng thời, khi hết ân hạn, khoản trả hằng tháng cao hơn khoảng 18% so với phương án trả gốc ngay từ đầu.
Hỗ trợ lãi suất 0% có thực sự miễn phí?
Chi phí hỗ trợ lãi suất phải được bù từ đâu đó. Thường gặp ba cách:
- Đổi lấy chiết khấu: khách không dùng HTLS được chiết khấu cao hơn. Ví dụ chiết khấu 6% trên căn 3 tỷ là 180 triệu đồng.
- Tính vào giá bán: giá niêm yết của phương án vay cao hơn phương án thanh toán chuẩn.
- Giới hạn ngân hàng: chỉ áp dụng với ngân hàng liên kết, có thể kèm biên độ thả nổi kém cạnh tranh hơn.
Để so sánh, hãy ước tính tiền lãi bạn tự trả nếu nhận chiết khấu và vay thông thường. Ví dụ: vay 2,1 tỷ, giải ngân dần theo tiến độ (dư nợ bình quân khoảng một nửa) trong 24 tháng ở lãi 9%/năm thì tiền lãi khoảng 190 triệu – gần bằng khoản chiết khấu 180 triệu. Khi hai con số xấp xỉ, yếu tố quyết định là bạn có đủ tiền trả lãi hằng tháng trong thời gian xây dựng hay không, và mức độ tin tưởng vào cam kết hỗ trợ của chủ đầu tư.
Những điều khoản cần đọc kỹ
- Thời điểm kết thúc HTLS: tính theo số tháng cố định hay “đến khi bàn giao”? Nếu dự án chậm bàn giao, ai trả lãi trong thời gian chậm?
- Điều kiện mất hỗ trợ: chuyển nhượng hợp đồng, trả nợ trước hạn, chậm thanh toán phần vốn tự có có làm mất HTLS không?
- Lãi suất sau hỗ trợ: tham chiếu nào, biên độ bao nhiêu – đây là mức bạn trả ngay khi hết hỗ trợ.
- Lịch trả gốc sau ân hạn: gốc được chia đều cho phần kỳ hạn còn lại hay có kỳ hạn tổng dài hơn?
- Văn bản cam kết: chính sách HTLS phải nằm trong phụ lục hợp đồng mua bán hoặc thỏa thuận ba bên có chữ ký chủ đầu tư, không chỉ trên tờ chính sách bán hàng.
- Phí trả nợ trước hạn trong và sau thời gian ân hạn.
Ai nên dùng ân hạn nợ gốc và hỗ trợ lãi suất?
- Phù hợp: người mua để ở có thu nhập tăng dần, đang phải thuê nhà trong thời gian chờ bàn giao, cần giữ tiền mặt cho nội thất.
- Cân nhắc kỹ: người mua đầu tư dự định bán trước khi hết ân hạn – lợi nhuận phụ thuộc hoàn toàn vào giá bán lại; người có thu nhập chỉ vừa đủ ở mức lãi ưu đãi.
- Không phù hợp: người có đủ tiền thanh toán nhanh và nhận chiết khấu cao hơn tổng giá trị hỗ trợ.
Dù chọn phương án nào, hãy kiểm tra khả năng trả nợ ở thời điểm hết ân hạn theo quy tắc 40% thu nhập, và so sánh các gói vay theo hướng dẫn cách chọn gói vay mua căn hộ.
Kết luận
Hỗ trợ lãi suất 0% và ân hạn nợ gốc là công cụ giãn dòng tiền, không phải quà tặng. Giá trị thật của chúng cần được quy đổi ra tiền và so với chiết khấu thanh toán nhanh; rủi ro thật nằm ở thời điểm hết hỗ trợ, khi khoản trả tăng vọt. Đọc kỹ điều khoản, yêu cầu cam kết bằng văn bản và tính trước kịch bản xấu là cách dùng chính sách này an toàn. Bạn có thể xem danh sách dự án đang mở bán và liên hệ để nhận bản so sánh chính sách cụ thể.
Câu hỏi thường gặp
Ân hạn nợ gốc có phải là được miễn trả gốc không?
Không. Tiền gốc chỉ được dời lại và phải trả trong phần kỳ hạn còn lại, nên khoản trả hằng tháng sau ân hạn sẽ cao hơn.
Chủ đầu tư ngừng hỗ trợ lãi suất thì sao?
Người vay vẫn phải trả lãi cho ngân hàng theo hợp đồng tín dụng, sau đó yêu cầu chủ đầu tư thực hiện cam kết theo hợp đồng mua bán. Vì vậy cam kết hỗ trợ cần được ghi trong văn bản có giá trị ràng buộc.
Có nên trả nợ trước hạn ngay khi hết hỗ trợ lãi suất?
Tùy phí trả nợ trước hạn và lãi suất thả nổi. Nếu lãi sau hỗ trợ cao và phí thấp, trả bớt gốc có thể giúp giảm áp lực; hãy tính cụ thể trước khi quyết định.